Zusammenfassung
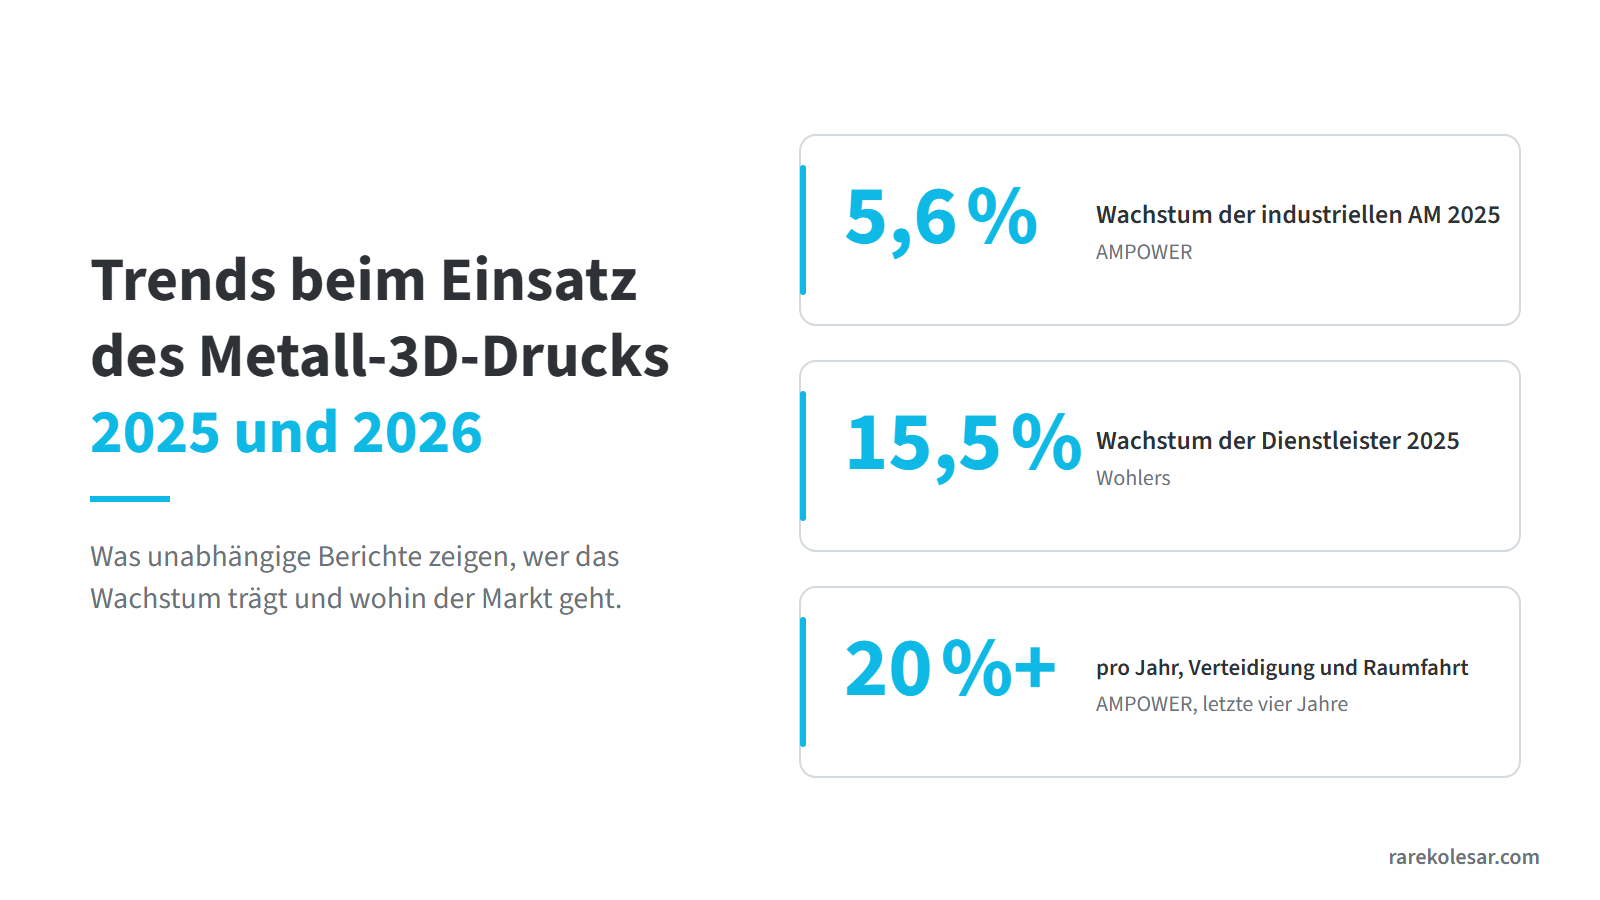
Der Metall-3D-Druck ist keine reine Prototyping-Technologie mehr, erobert die Serienfertigung aber auch nicht exponentiell. Nach Jahren mit Wachstum von über 20 Prozent ging der Markt für Metall-AM 2024 erstmals zurück, und 2025 kehrte die industrielle additive Fertigung insgesamt zu einem moderaten Wachstum von 5,6 Prozent zurück.
Das Wachstum verlagert sich. Dienstleistungen wachsen schneller als der Anlagenverkauf. Verteidigung und Raumfahrt treiben die Nachfrage. Chinesische Hersteller verändern Preise und Wettbewerb. Technologien, die ihre Versprechen nicht eingelöst haben, durchlaufen eine Konsolidierung.
Für Unternehmen in meinem Markt, in Serbien und auf dem Westbalkan, ist das eine gute Nachricht. Der Einstieg ist günstiger als je zuvor, aber die Wirtschaftlichkeit hängt nach wie vor vom konkreten Bauteil ab, nicht vom Trend.
Was unabhängige Berichte sagen
Zwei Berichte gelten als Referenz der Branche. AMPOWER schätzt den Markt für industrielle additive Fertigung 2025 auf etwa 11 Milliarden Euro, mit 5,6 Prozent Wachstum nach einer Stagnation im Jahr 2024. Allein der Markt für Metall-AM hatte 2024 einen Wert von etwa 3,4 Milliarden Euro und ging um 3 Prozent zurück, der erste Rückgang nach Jahren mit durchschnittlichem Wachstum von über 20 Prozent. Die Prognose bis 2030 liegt bei einem jährlichen Wachstum von etwa 13,5 Prozent.
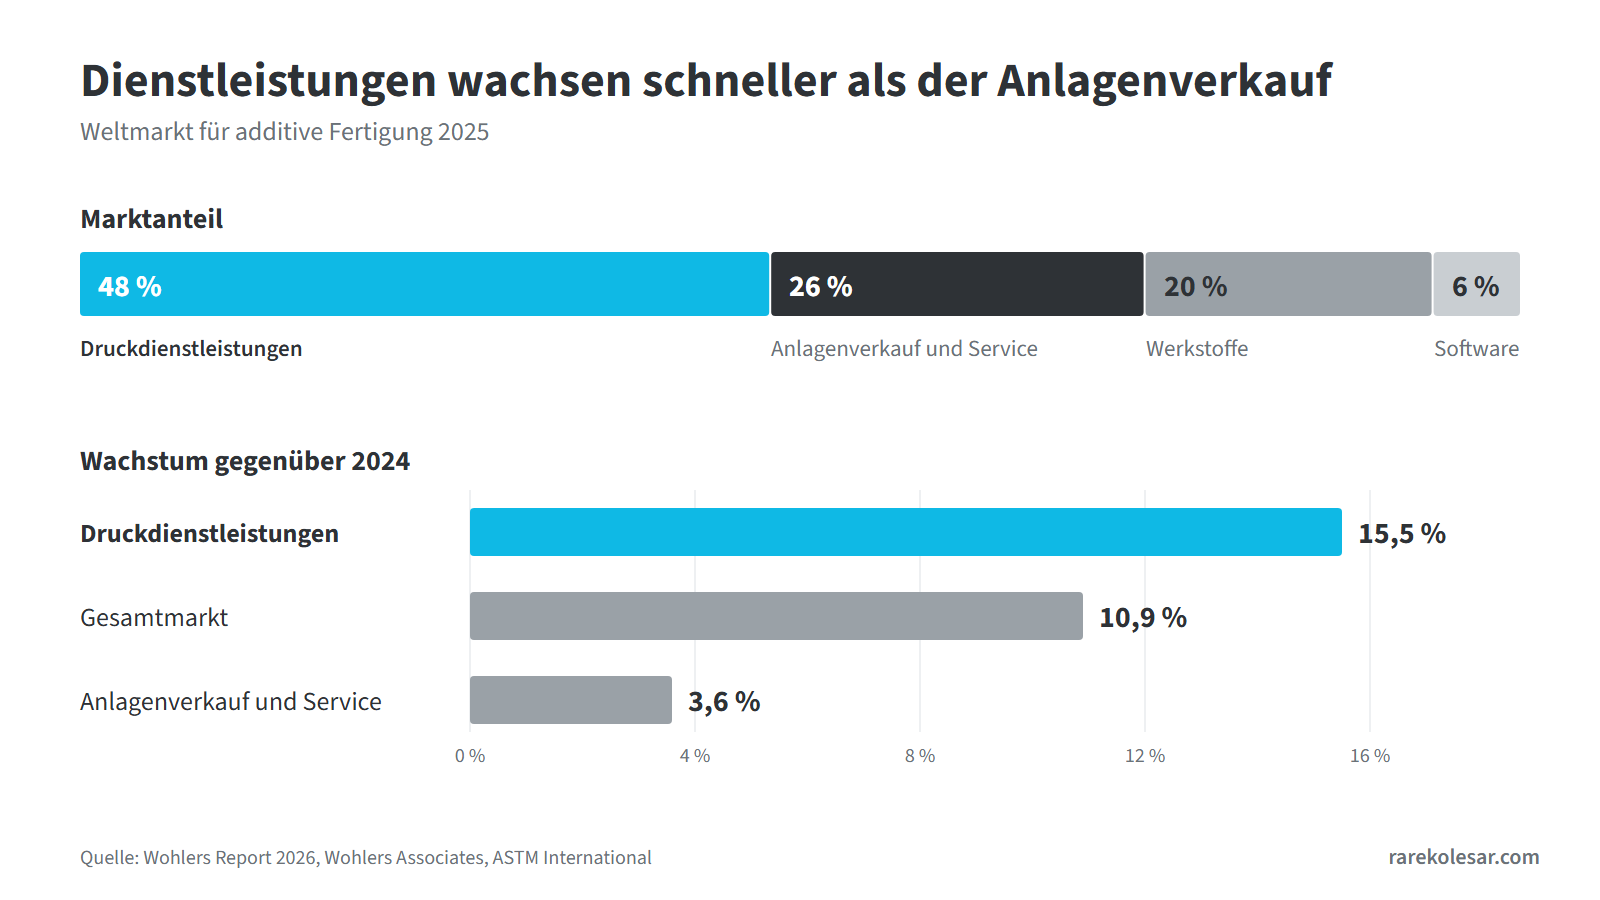
Der Wohlers Report 2026 misst einen breiteren Markt, einschließlich Dienstleistungen und Werkstoffen, und verzeichnet für 2025 ein Wachstum von 10,9 Prozent. Am interessantesten ist die Struktur dieses Wachstums. Druckdienstleistungen machen 48 Prozent des Marktes aus und wachsen um 15,5 Prozent. Der Anlagenverkauf macht 26 Prozent aus und wächst nur um 3,6 Prozent.
Ein Hinweis. Im Internet finden Sie Dutzende Berichte von Firmen, die generische Marktanalysen verkaufen, mit völlig unterschiedlichen Zahlen für denselben Markt. Nutzen Sie für Entscheidungen Quellen, die ihre Methodik erklären.
Trend eins: Das Wachstum ist zurück, aber selektiv
Die Branche wächst nicht mehr, weil jeder Anlagen kauft, um sie auszuprobieren. Sie wächst dort, wo es einen klaren Business Case gibt. Wohlers beschreibt eine Branche, die sich an engere Kapitalbedingungen und selektivere Investitionen anpasst. Unternehmen kaufen weniger, aber klüger, und wollen vor dem Kauf einen Nachweis der Wirtschaftlichkeit.
Trend zwei: Dienstleistungen wachsen schneller als Anlagen
Immer mehr Unternehmen nutzen den Metalldruck, ohne eine Anlage zu besitzen. Dienstleister geben ihnen Zugang zur Technologie ohne Investition, ohne Bedienerschulung und ohne das Risiko einer stillstehenden Anlage. Erst wenn Volumen und Wiederholbarkeit es rechtfertigen, wechseln sie zu eigener Ausrüstung. Über diese Wahl habe ich ausführlich in Warum 90 Prozent der Unternehmen den 3D-Druck falsch einführen geschrieben.
Trend drei: Verteidigung und Raumfahrt treiben das Wachstum
Laut AMPOWER sind Verteidigung und Raumfahrt das führende Anwendungsfeld, mit einem Wachstum von über 20 Prozent pro Jahr in den letzten vier Jahren. Die Gründe sind Entwicklungsgeschwindigkeit, kurze Serien, komplexe Bauteile und die Notwendigkeit, näher am Einsatzort zu fertigen. Luftfahrt, Energie und Medizin bleiben wichtig, während die Automobilindustrie den Metalldruck vor allem für Werkzeuge, Prototypen und Kleinserien nutzt.
Trend vier: Chinesische Hersteller verändern den Markt
Die zehn größten Hersteller von L-PBF-Anlagen halten 78,3 Prozent des weltweiten Umsatzes, doch dieser Anteil ist von 80 Prozent im Vorjahr gesunken, weil neue, überwiegend chinesische Hersteller in den Markt eintreten. Sie bringen große Anlagen mit vielen Lasern, heute bis zu 36, aufrüstbar auf 64, zu Preisen, die vor wenigen Jahren undenkbar waren. Für Käufer bedeutet das mehr Auswahl und niedrigere Preise, aber auch einen größeren Bedarf, Service, Ersatzteilverfügbarkeit und die langfristige Stabilität des Herstellers zu prüfen.
Trend fünf: Konsolidierung, nicht jede Technologie setzt sich durch
Das Laserstrahlschmelzen im Pulverbett, L-PBF, bleibt die dominierende Technologie. Binder Jetting wurde jahrelang als Weg zur Massenfertigung von Metallteilen beworben, doch das Wachstum war langsamer als versprochen. Desktop Metal, einer der bekanntesten Vorreiter der Technologie, meldete 2025 Insolvenz an. Mehr zum Vergleich der beiden Technologien in Metall-AM im Vergleich: Pulverbettfusion vs. Binder Jetting.
Gleichzeitig gewinnen DED-Technologien, mit Draht oder Pulver, für große Bauteile, Reparaturen und Beschichtungen an Boden. Wo keine feine Geometrie, aber großes Volumen und Geschwindigkeit gefragt sind, ist DED oft eine rationalere Wahl als L-PBF.
Trend sechs: Automatisierung und Qualifizierung als Voraussetzung für die Serienfertigung
Die Serienfertigung hängt nicht allein von der Anlage ab. Sie hängt von automatisierter Pulverhandhabung und Entpulverung, Nachbearbeitung, digitaler Rückverfolgung jedes Bauteils und einem qualifizierten Prozess ab. Unternehmen, die in der Serienfertigung erfolgreich sind, kaufen nicht nur eine Anlage, sie kaufen die ganze Kette. Wie das in der Praxis aussieht, habe ich in Wie Prozessqualifizierung tatsächlich aussieht beschrieben.
Trend sieben: Werkstoffe werden für konkrete Anwendungen entwickelt
Die Werkstoffentwicklung zielt nicht mehr auf eine möglichst lange Liste, sondern auf konkrete Anwendungen. Kupfer und Kupferlegierungen für Wärmetauscher und Elektromotoren. Nickellegierungen für hohe Temperaturen. Hochfestes Aluminium für Leichtbaustrukturen. Refraktärmetalle wie Wolfram für Raumfahrt und Verteidigung. Für Standardlegierungen gibt es einen Überblick über die Eigenschaften in Vergleich von Legierungen in der metallischen additiven Fertigung.
Was das für Unternehmen in Serbien und auf dem Westbalkan bedeutet
Der Einstieg in den Metall-3D-Druck war noch nie so zugänglich, ob über Dienstleister oder mit eigener Ausrüstung. Aber Trends bringen von sich aus keine Wirtschaftlichkeit. Der klügste Weg für die meisten Unternehmen ist, mit Dienstleistern an konkreten Bauteilen zu beginnen, reale Daten zu Kosten und Qualität zu sammeln und erst dann über eine eigene Anlage zu entscheiden. Die Region hat Wissen und Fertigungstradition, und die Verteidigungs- und Automobilindustrie sind naheliegende Ausgangspunkte. Wo die Region heute steht, habe ich in Der reale Stand der additiven Fertigung in der Region, ein Blick von innen beschrieben.
Häufig gestellte Fragen
Wächst der Metall-3D-Druck noch? Ja, aber langsamer als früher. Nach dem Rückgang 2024 kehrte der Markt 2025 zu moderatem Wachstum zurück, und unabhängige Prognosen bis 2030 deuten auf etwa 13 Prozent jährliches Wachstum hin.
Welche Branche nutzt den Metall-3D-Druck am meisten? Laut AMPOWER Verteidigung und Raumfahrt, mit einem Wachstum von über 20 Prozent pro Jahr in den letzten vier Jahren. Es folgen Luftfahrt, Medizin und Energie.
Ist es besser, eine Anlage zu kaufen oder einen Dienstleister zu nutzen? Für die meisten Unternehmen anfangs ein Dienstleister. Eine eigene Anlage ist sinnvoll, wenn es ein stetiges Volumen und bekannte Bauteile gibt.
Sind chinesische Anlagen eine gute Wahl? Das können sie sein, denn sie bieten viel für ihren Preis. Prüfen Sie vor dem Kauf den Service in Ihrer Region, die Ersatzteilverfügbarkeit und Referenzen von Anwendern mit ähnlichen Bauteilen.
Ersetzt Binder Jetting die Lasertechnologien? Vorerst nicht. L-PBF bleibt dominierend, und Binder Jetting ist für ein engeres Spektrum von Bauteilen und große Serien sinnvoll.
Quellen
- AMPOWER Report 2026, AMPOWER, März 2026
- AMPOWER, Metal Additive Manufacturing market 2025
- Wohlers Report 2026, Wohlers Associates, ASTM International, Februar 2026
- Desktop Metal, Insolvenzantrag nach Chapter 11, Juli 2025
- Eplus3D EP-M2050, technische Spezifikation
Einen ausführlicheren Vergleich der beiden dominierenden Metalltechnologien finden Sie hier: Vergleich der Technologien der metallischen additiven Fertigung: PBF und Binder Jetting.